
Kredyt hipoteczny na budowę domu. Co bank bierze pod uwagę i czy warto korzystać z eksperta kredytowego?
Budowa własnego domu zwykle zaczyna się od projektu, działki albo pierwszego pytania: „Ile to wszystko będzie kosztować?”.
W praktyce bardzo szybko pojawia się jednak jeszcze jedno, często ważniejsze pytanie:
„Czy dostanę kredyt hipoteczny na budowę domu?”
Dla wielu osób właśnie finansowanie jest jednym z pierwszych momentów, w których marzenie o własnym domu zaczyna być konfrontowane z rzeczywistością. Bank musi sprawdzić, czy będziemy w stanie spłacać zobowiązanie, a my musimy wiedzieć, jakiego kredytu właściwie potrzebujemy i na jakich zasadach możemy go otrzymać.
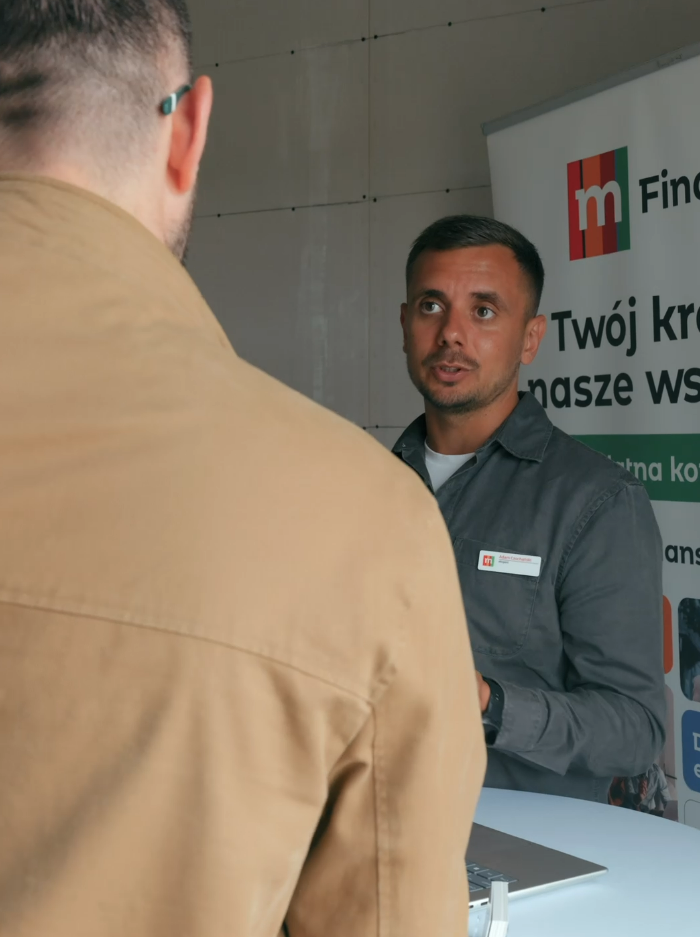
Podczas ostatnich Dni Otwartych Hygge Hus w Białymstoku można było porozmawiać na ten temat bezpośrednio z Adamem Czochańskim, ekspertem ds. kredytowych z M Finanse. Adam odpowiadał na pytania osób zainteresowanych budową domu i dzielił się doświadczeniem związanym z finansowaniem takich inwestycji.
Zapytaliśmy go między innymi o to, co bank bierze pod uwagę przy ocenie zdolności kredytowej, jaki jest największy mit dotyczący historii kredytowej oraz czy lepiej udać się bezpośrednio do banku, czy najpierw porozmawiać z ekspertem kredytowym.
Co bank bierze pod uwagę przy ocenie zdolności kredytowej?
Zdolność kredytowa to jeden z najważniejszych elementów całego procesu.
Najprościej mówiąc, bank próbuje odpowiedzieć sobie na pytanie, czy przy Twoich dochodach i obecnych zobowiązaniach będziesz w stanie regularnie spłacać ratę kredytu.
Nie chodzi jednak wyłącznie o wysokość pensji.
Bank może brać pod uwagę między innymi źródło i wysokość dochodów, rodzaj zatrudnienia, liczbę osób w gospodarstwie domowym, posiadane zobowiązania oraz koszty utrzymania. Znaczenie może mieć również historia spłacania wcześniejszych zobowiązań.
Dlatego dwie osoby zarabiające dokładnie tyle samo niekoniecznie będą miały taką samą zdolność kredytową.
Przykładowo, osoba posiadająca inne kredyty, limity na kartach czy zobowiązania wobec banku może mieć inną zdolność niż ktoś o identycznych dochodach, ale bez takich obciążeń.
Właśnie dlatego przed rozpoczęciem budowy warto sprawdzić swoją sytuację finansową wcześniej, a nie dopiero wtedy, gdy mamy już wybrany projekt i chcemy jak najszybciej ruszać z budową.
Największy mit o kredycie hipotecznym? Brak historii kredytowej
Jednym z pytań, które pojawia się bardzo często, jest kwestia historii kredytowej.
Można spotkać się z przekonaniem, że jeżeli nigdy wcześniej nie mieliśmy kredytu, rat ani innych zobowiązań, bank będzie patrzył na nas podejrzliwie.
To jeden z mitów, o którym podczas Dni Otwartych rozmawialiśmy z Adamem.
Brak historii kredytowej nie oznacza automatycznie problemów z otrzymaniem kredytu hipotecznego.
Warto jednak rozróżnić dwie rzeczy.
Brak historii kredytowej oznacza po prostu, że bank ma mniej informacji o tym, jak wcześniej radziliśmy sobie ze spłatą zobowiązań. Nie jest to jednak to samo co negatywna historia kredytowa.
Negatywna historia może wynikać z opóźnień w spłacie zobowiązań. Brak historii natomiast oznacza, że takich zobowiązań po prostu wcześniej nie mieliśmy.
Dlatego nie ma potrzeby zaciągania kredytu konsumpcyjnego tylko po to, żeby „zbudować sobie historię” przed kredytem hipotecznym.
Zanim podejmiesz jakąkolwiek decyzję finansową, warto po prostu sprawdzić swoją sytuację i porozmawiać z osobą, która zajmuje się kredytami na co dzień.
Lepiej iść prosto do banku czy do eksperta kredytowego?
To kolejne pytanie, które pojawia się bardzo często.
Naturalnym krokiem wydaje się pójście bezpośrednio do banku. W końcu to bank udziela kredytu.
Warto jednak pamiętać, że nie każdy bank ma dokładnie taką samą ofertę i nie każdy przypadek klienta będzie oceniany w identyczny sposób.
Ekspert kredytowy może pomóc przeanalizować sytuację i porównać dostępne możliwości finansowania. Może również zwrócić uwagę na kwestie, o których osoba rozpoczynająca swoją pierwszą przygodę z kredytem hipotecznym po prostu nie musi wiedzieć.
„Zdecydowanie lepiej porównać oferty kredytowe, u eksperta kredytowego mającego dostęp do wszystkich banków komercyjnych na polskim rynku”
– Adam Czochański w wypowiedzi na profilu Hyggehus
To szczególnie istotne przy budowie domu.
Kredyt na zakup gotowego mieszkania i finansowanie budowy własnego domu to niekoniecznie ten sam proces. Przy budowie dochodzą kolejne elementy związane między innymi czasem z działką, projektem, kosztorysem i kolejnymi etapami inwestycji.
Dlatego warto wiedzieć wcześniej, jak bank będzie patrzył na planowaną inwestycję.
Chodzi przede wszystkim o dostęp do informacji i możliwość porównania różnych rozwiązań przed podjęciem decyzji.
Kredyt hipoteczny a budowa domu prefabrykowanego
Przy domu prefabrykowanym pojawia się czasami dodatkowe pytanie:
„Czy taki dom można sfinansować kredytem hipotecznym?”
Sposób finansowania zależy od konkretnej inwestycji, konstrukcji, dokumentacji, działki oraz wymagań danego banku. Dlatego przed rozpoczęciem procedury kredytowej warto sprawdzić, jak dana inwestycja będzie traktowana przez instytucję finansującą.
W przypadku budowy domu prefabrykowanego ważne jest również dobre przygotowanie dokumentacji.
Bank potrzebuje informacji pozwalających ocenić inwestycję, jej wartość oraz planowany koszt realizacji.
Im wcześniej uporządkujemy te informacje, tym łatwiej rozmawiać o finansowaniu.
W Hygge Hus cały proces budowy obejmuje nie tylko produkcję i montaż domu. Pomagamy również w przejściu przez kolejne etapy związane z przygotowaniem inwestycji, dzięki czemu klient nie zostaje sam z pytaniem „co teraz?”.
Ile trzeba zarabiać, żeby dostać kredyt na dom?
To pytanie brzmi bardzo konkretnie, ale odpowiedź już taka nie jest.
Nie istnieje jedna pensja, od której bank mówi: „od tego momentu możesz dostać kredyt hipoteczny”.
Znaczenie ma nie tylko wysokość dochodu, ale również jego źródło, stabilność, inne zobowiązania, liczba osób w gospodarstwie domowym oraz wysokość planowanego kredytu.
Dlatego zamiast pytać wyłącznie:
„Ile muszę zarabiać?”
lepiej sprawdzić:
„Na jaki kredyt mogę sobie pozwolić przy mojej obecnej sytuacji?”
To dwie różne rzeczy.
Warto też pamiętać, że zdolność kredytowa może się zmieniać. Zmiana dochodów, spłata wcześniejszego zobowiązania czy zmiana sytuacji gospodarstwa domowego mogą wpłynąć na możliwości finansowania.
Kredyt hipoteczny to nie tylko rata
Przy planowaniu budżetu budowy łatwo skupić się na jednym elemencie, czyli wysokości miesięcznej raty.
Tymczasem całkowity budżet inwestycji jest znacznie szerszy.
Dlatego przed złożeniem wniosku kredytowego warto możliwie dokładnie określić, ile pieniędzy będzie potrzebne na całą inwestycję.
Im lepiej przygotowany budżet, tym łatwiej rozmawiać zarówno z bankiem, jak i z wykonawcą.
Od czego zacząć, jeśli dopiero myślisz o budowie domu?
Nie musisz zaczynać od składania wniosku kredytowego.
Dobrym pierwszym krokiem może być określenie własnych możliwości finansowych.
Zastanów się:
Jakie mamy dochody?
Jakie mamy obecnie zobowiązania?
Ile własnych środków możemy przeznaczyć na inwestycję?
Czy mamy już działkę?
Jakiego domu potrzebujemy?
Jaki budżet chcemy przeznaczyć na całą inwestycję?
Dopiero później warto przejść do konkretnego projektu i rozmów dotyczących finansowania.
Taka kolejność może oszczędzić sporo czasu i przede wszystkim pozwolić uniknąć sytuacji, w której wybieramy rozwiązanie, które od początku nie mieści się w naszym budżecie.
O kredycie warto rozmawiać wcześniej
Kredyt hipoteczny jest dla większości osób jednym z największych zobowiązań finansowych w życiu. Nic więc dziwnego, że wokół niego narosło sporo mitów, uproszczeń i porad przekazywanych z jednej osoby na drugą.
Problem w tym, że sytuacja każdej osoby może wyglądać inaczej.
To, co sprawdziło się u znajomych, niekoniecznie będzie odpowiednie dla Ciebie.
Dlatego zamiast opierać decyzję na pojedynczej poradzie znalezionej w internecie, warto zacząć od poznania własnej sytuacji finansowej i konsultacji z osobą zajmującą się kredytami hipotecznymi.
Jak Adam ocenił Dni Otwarte Hygge Hus?
Na koniec zadaliśmy Adamowi pytanie trochę mniej związane z kredytami.
Zapytaliśmy, jak ocenia nasze Dni Otwarte.
Odpowiedź była jednoznaczna: rewelacyjnie.
Adam przyznał, że nie spodziewał się takiej frekwencji ani tak dużej liczby rozmów z osobami zainteresowanymi budową i finansowaniem domu.
I właśnie takie spotkania są dla nas szczególnie wartościowe.
Bo budowa domu zaczyna się nie od podpisania umowy, ale od pytań.
Ile będzie kosztował mój dom? Jak wygląda kredyt hipoteczny? Jaki projekt wybrać? Ile potrwa budowa? Co trzeba przygotować przed rozpoczęciem prac?
Na część z nich można odpowiedzieć podczas rozmowy z nami. Na pytania dotyczące finansowania warto dodatkowo porozmawiać z ekspertem kredytowym.
Planujesz budowę domu?
Jeżeli jesteś na etapie szukania projektu, porównywania kosztów albo dopiero zastanawiasz się, czy budowa domu jest w Twoim zasięgu, zapraszamy do kontaktu. Możecie skorzystać z formularza na naszej stronie w zakładce KONTAKT, ale możecie również napisać do nas na dowolnych social mediach lub po prostu zadzwonić!
tel: 667 398 469
Pokażemy Ci dostępne projekty, opowiemy o technologii i przeprowadzimy Cię przez kolejne etapy realizacji.
A jeśli potrzebujesz informacji dotyczących kredytu hipotecznego, warto skonsultować swoją sytuację z ekspertem kredytowym, takim jak Adam Czochański z M Finanse.
Poniżej znajdzecie link do jego profilu na facebooku:
https://www.facebook.com/profile.php?id=100083016210520
Bo własny dom nie musi zaczynać się od wielkiej decyzji.
Czasami wystarczy pierwsza rozmowa.
Tagi


